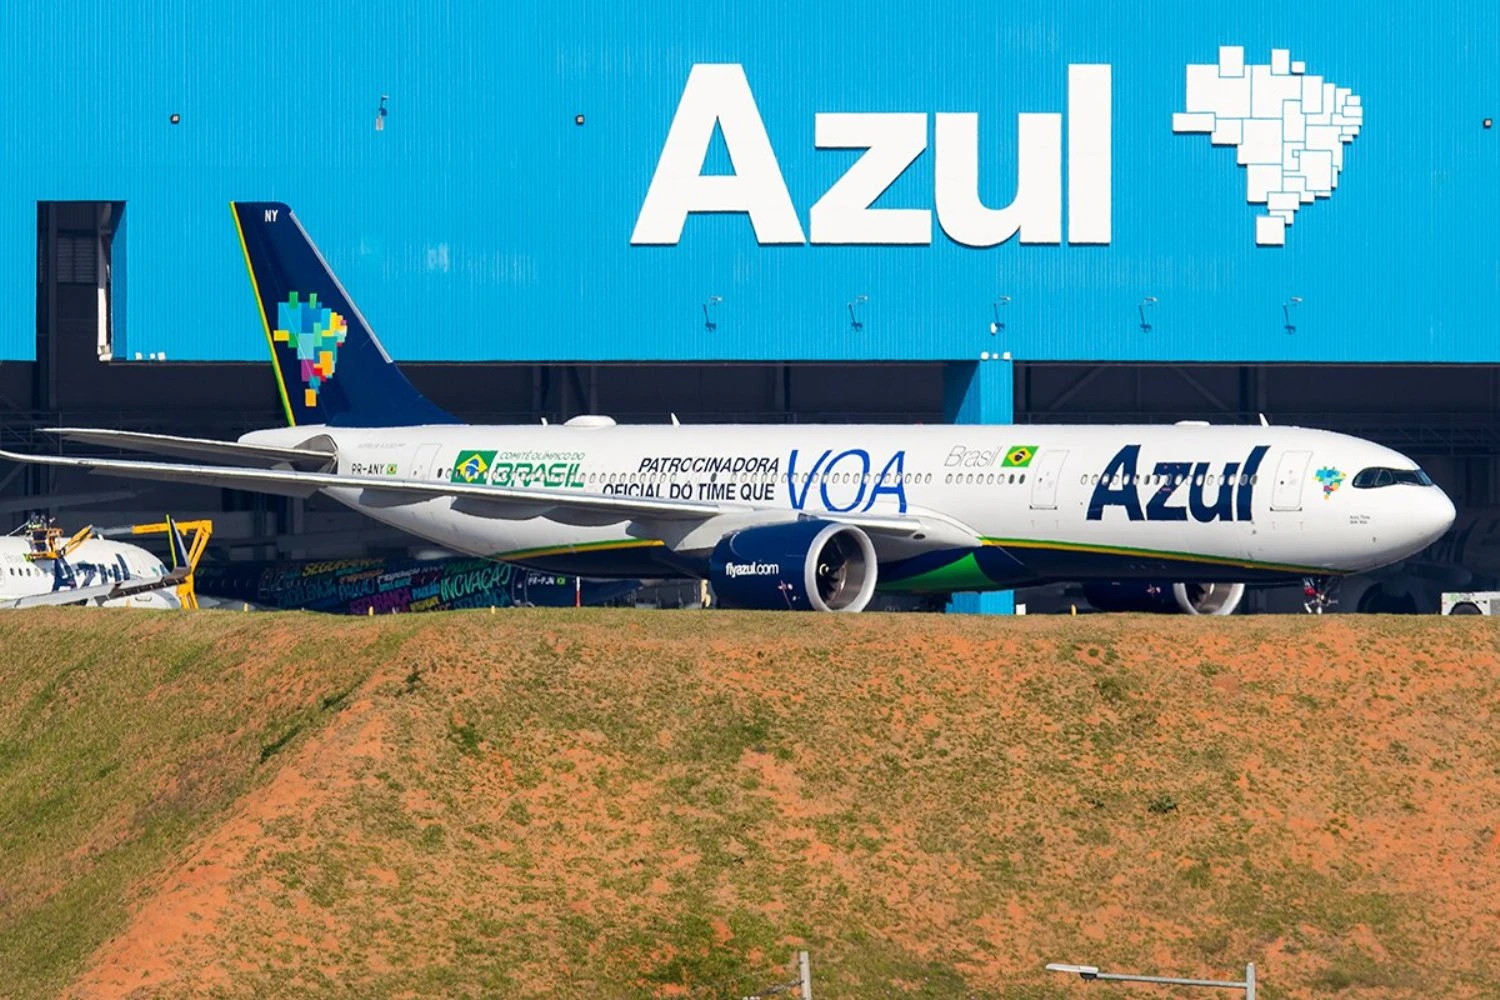
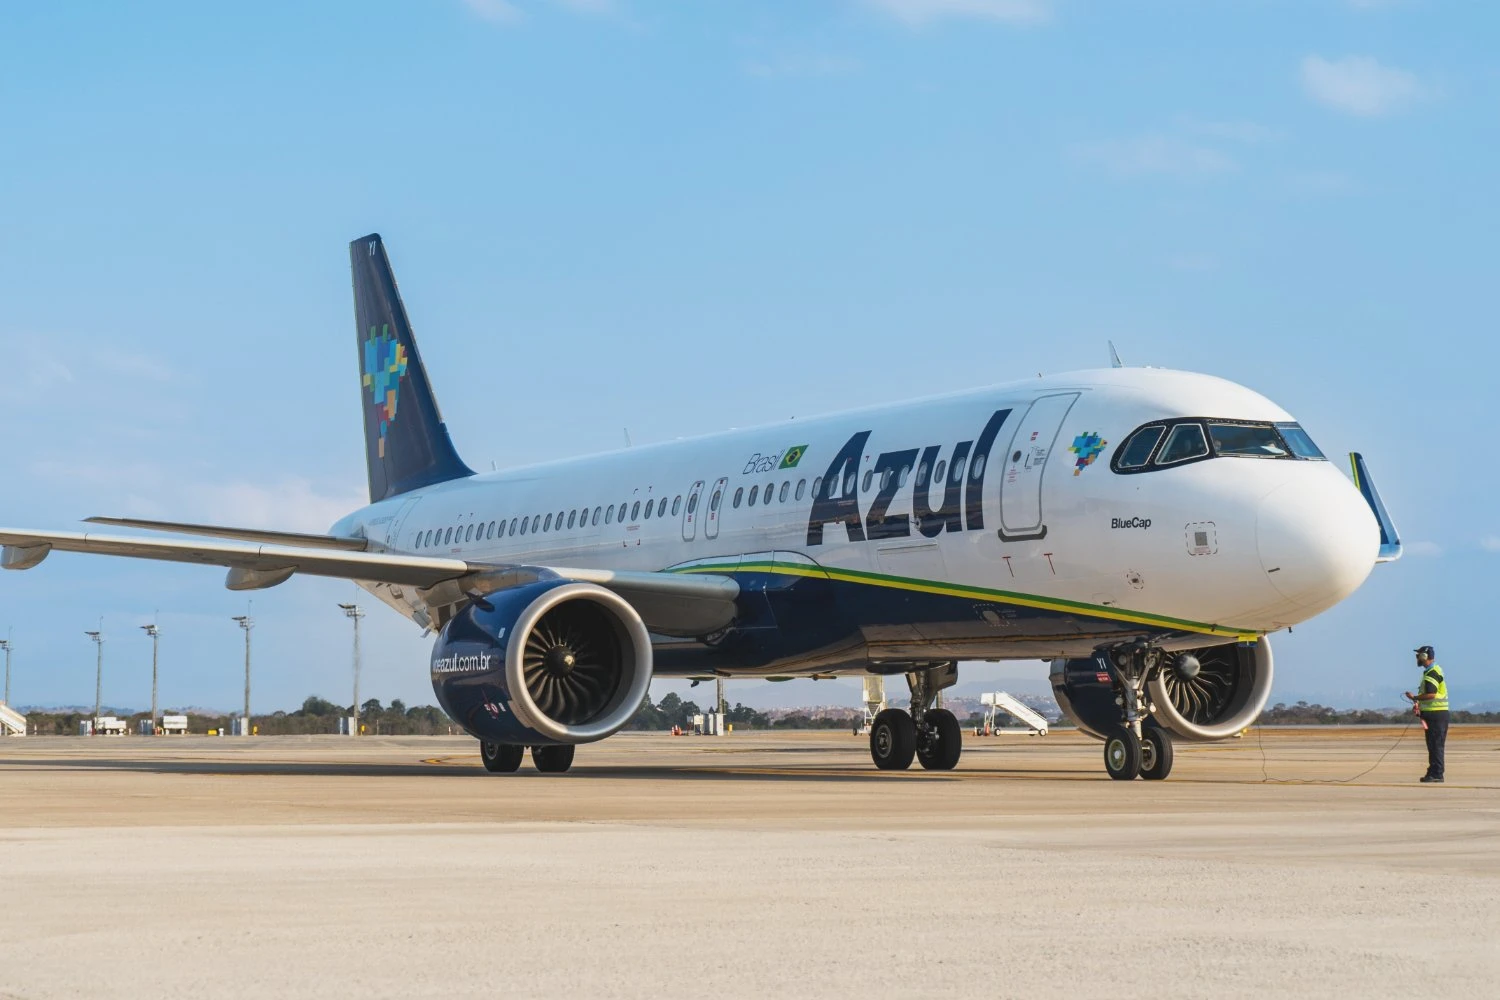
A Azul encerrou o terceiro trimestre de 2026 com uma operação menor do que a registrada um ano antes. A companhia aérea reduziu sua frota de passageiros de 185 para 161 aeronaves, diminuiu a oferta de voos internacionais e transportou 4,7% menos passageiros. As mudanças fazem parte da tentativa de recuperar a rentabilidade após a saída do processo de recuperação judicial nos Estados Unidos, mas os resultados financeiros mostram que a empresa ainda enfrenta dificuldades.
Entre julho e setembro, a Azul transportou 7,69 milhões de passageiros, ante 8,07 milhões no mesmo período de 2025. A taxa média de ocupação dos aviões também caiu, de 84,6% para 82,2%. Isso significa que, além de oferecer menos assentos, a empresa preencheu uma proporção menor deles.
A redução foi particularmente forte nas operações internacionais. A capacidade oferecida nessas rotas caiu 32,7% em um ano, contra um crescimento de 1,6% nos voos domésticos. A Azul passou a concentrar seus esforços no mercado brasileiro, buscando rotas que ofereçam melhores condições de rentabilidade.
Essa mudança aparece claramente na frota. A empresa terminou setembro com apenas seis Airbus A330 disponíveis para operação, metade dos 12 registrados um ano antes. A redução dos aviões usados em voos de longa distância afetou a capacidade internacional e levou a companhia a recorrer a contratos de ACMI, modalidade na qual outra empresa fornece aeronave, tripulação, manutenção e seguro para realizar os voos.
Siga AIRWAY: WhatsApp | Instagram | LinkedIn | Twitter | Facebook
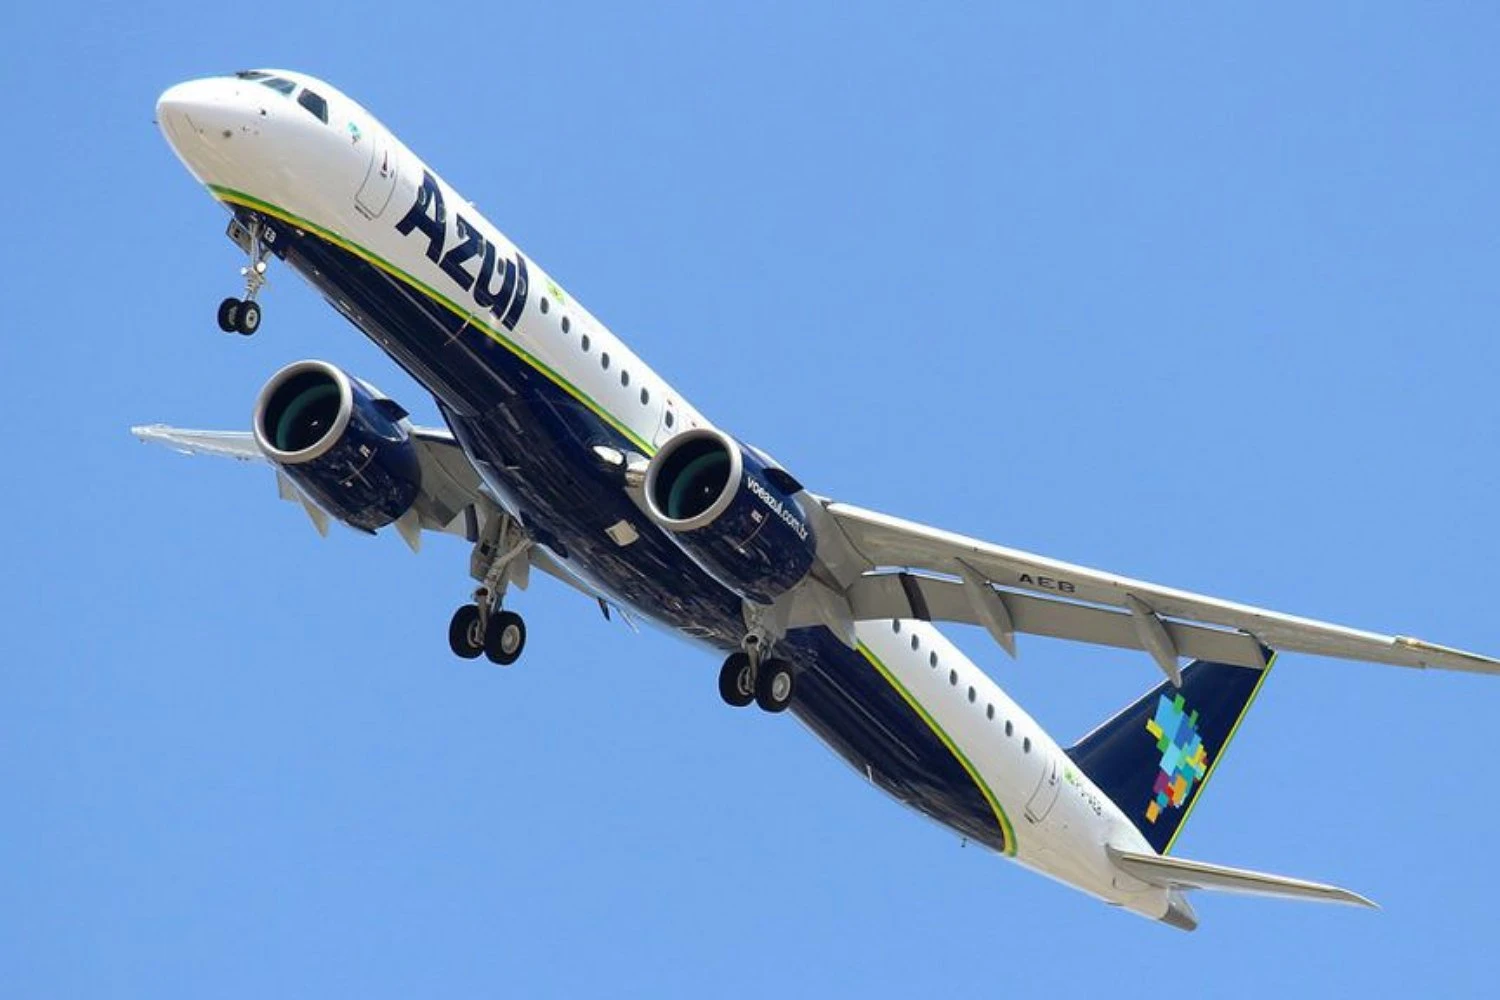
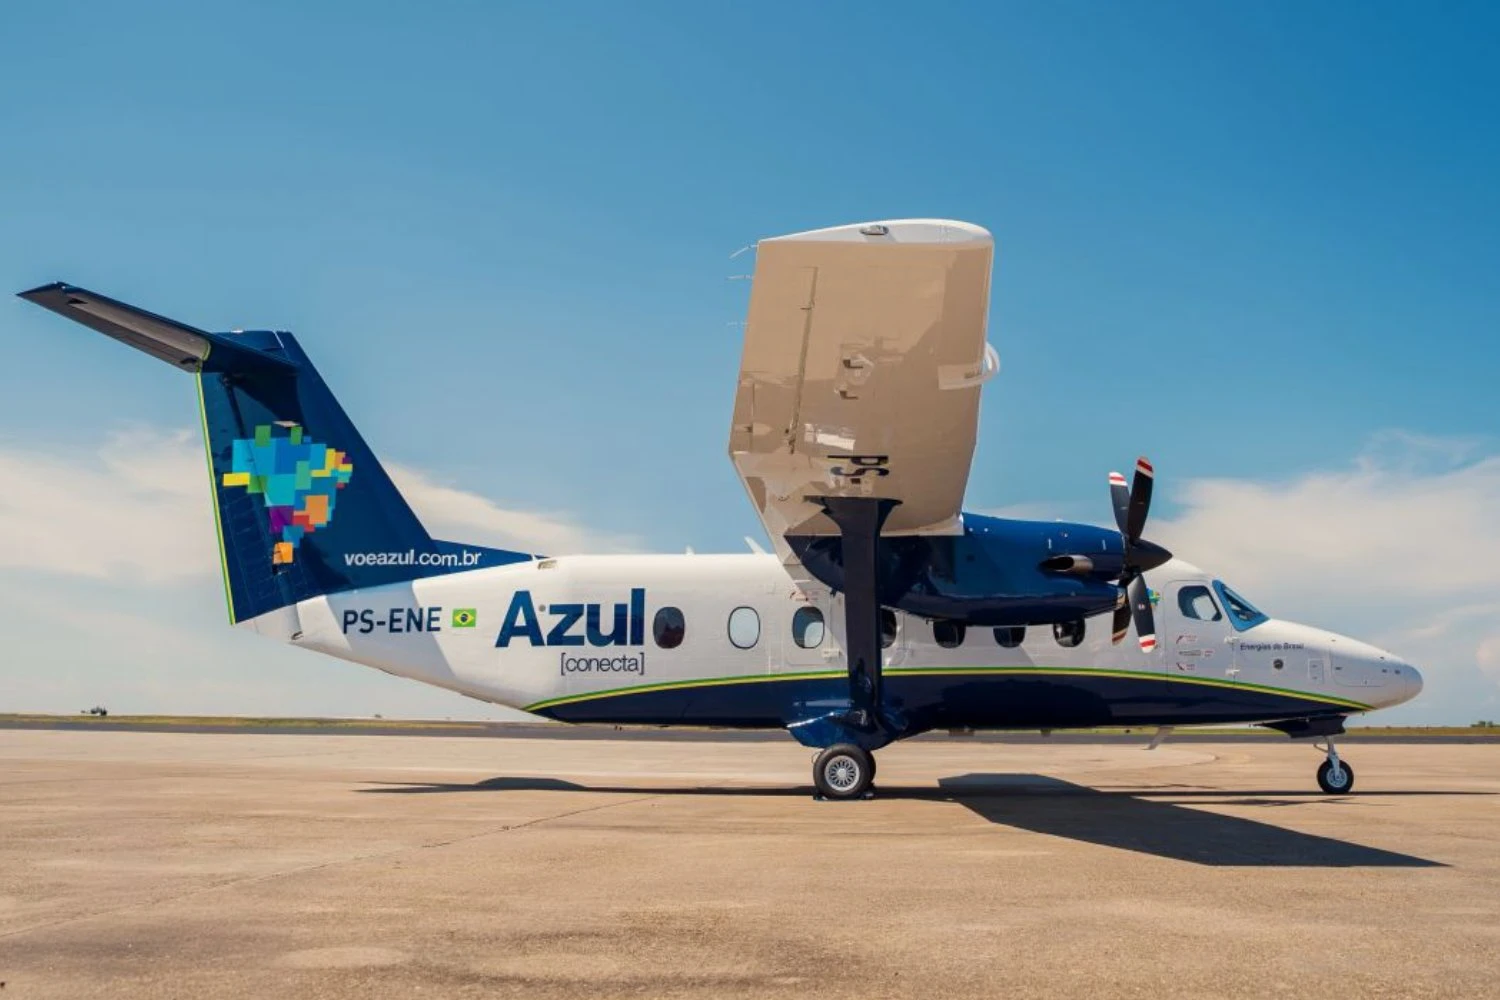
A frota também passou por uma transformação nos voos regionais e domésticos. Os Embraer E195-E2 aumentaram de 37 para 44 unidades, ao passo que os E1, da geração anterior, diminuíram de 25 para sete. Os ATR passaram de 31 para 25 aeronaves. Com isso, a Azul está substituindo parte dos aviões antigos por modelos mais eficientes, mas também operando com uma estrutura significativamente menor.
Menos passageiros, tarifas mais altas
A redução da operação não provocou uma queda proporcional no faturamento. A Azul registrou receita de R$ 5,64 bilhões no terceiro trimestre, apenas 1,8% inferior à do mesmo período de 2025, apesar de oferecer 6,9% menos capacidade.
Isso ocorreu porque a empresa conseguiu cobrar mais pelos assentos vendidos. A tarifa média passou de R$ 656,20 para R$ 676,60, aumento de 3,1%. Outro indicador, chamado yield, que mede a receita obtida por passageiro a cada quilômetro voado, cresceu 8,7%.
A estratégia ajudou a preservar o faturamento, mas não foi suficiente para compensar o aumento das despesas. O combustível de aviação ficou 47,2% mais caro por litro, fazendo o gasto total com esse item subir 34,2%, para R$ 1,84 bilhão, mesmo com menos voos.
Outros custos também aumentaram. As despesas com salários e benefícios cresceram 27,8%, e os gastos com manutenção e reparos avançaram 50,6%. No conjunto, os custos e despesas operacionais ajustados chegaram a R$ 5,08 bilhões, alta de 13,6% em relação ao terceiro trimestre de 2025.
Notícias relacionadas
O resultado foi uma redução expressiva da rentabilidade. O lucro operacional ajustado caiu de R$ 1,27 bilhão para R$ 560 milhões, recuo de 55,9%. Em termos simples, a Azul conseguiu manter quase toda a receita do ano anterior, mas precisou gastar muito mais para obtê-la.
Reestruturação reduziu dívidas, mas não eliminou dificuldades
A situação financeira da Azul melhorou significativamente desde a recuperação judicial, concluída no início de 2026. Parte das dívidas foi convertida em participação acionária, e contratos com credores e empresas de arrendamento de aeronaves foram renegociados.
A dívida bruta apresentada pela companhia caiu de R$ 37,3 bilhões em setembro de 2025 para R$ 22,6 bilhões em setembro deste ano. Entretanto, voltou a crescer na comparação com junho de 2026, quando estava em R$ 21,4 bilhões. Parte desse aumento decorreu da contratação de novos financiamentos e da incorporação de aeronaves à frota.
A Azul também encerrou setembro com R$ 4,1 bilhões em liquidez imediata, valor que inclui dinheiro em caixa e recebíveis considerados disponíveis no curto prazo. O montante representa uma melhora de 11,8% em relação ao trimestre anterior, mas não resulta exclusivamente da atividade de transporte aéreo.
Em setembro, a companhia recebeu R$ 1,3 bilhão de uma linha de financiamento do Fundo Nacional de Aviação Civil (FNAC), com outra parcela do mesmo valor prevista para o quarto trimestre. Em outubro, recebeu ainda um investimento de US$ 100 milhões da American Airlines, elevando sua liquidez estimada para R$ 4,6 bilhões.

A empresa também obteve aprovação para uma linha de financiamento de até R$ 2 bilhões, com garantia do governo federal, destinada ao pagamento de combustível. São recursos que ajudam a manter a operação e reforçam a capacidade de pagamento da Azul, mas que precisam ser diferenciados do dinheiro efetivamente gerado pela venda de passagens e outros serviços.
Outro indicador mostra essa pressão. A relação entre a dívida líquida e o resultado operacional acumulado em 12 meses, conhecida como alavancagem, passou de 2,8 para 3,3 vezes entre junho e setembro, considerando a definição de liquidez imediata utilizada pela Azul. Quanto maior essa relação, maior o peso da dívida diante da capacidade de geração de resultados da empresa.
Prejuízo no trimestre e ajustes contábeis
A Azul destacou em sua divulgação um EBITDA de R$ 1,2 bilhão no terceiro trimestre. Esse indicador representa o resultado antes de juros, impostos, depreciação e amortização, mas o valor anunciado exclui R$ 373,6 milhões em despesas consideradas não recorrentes, principalmente relacionadas à reestruturação.
Sem essas exclusões, o EBITDA registrado contabilmente foi de R$ 830,6 milhões. O lucro operacional, que também considera a depreciação e amortização dos ativos, ficou em R$ 186,5 milhões, contra os R$ 560,1 milhões apresentados na versão ajustada.
A companhia terminou o trimestre com prejuízo líquido contábil de aproximadamente R$ 538 milhões. Embora represente uma melhora diante do prejuízo de R$ 1,37 bilhão no terceiro trimestre de 2025, o resultado mostra que a operação ainda não gera lucro suficiente para cobrir todas as despesas financeiras e demais obrigações.
Notícias recentes
Há ainda uma particularidade nos números acumulados do ano. A Azul registrou lucro líquido de aproximadamente R$ 4,08 bilhões nos primeiros nove meses de 2026, mas esse resultado foi influenciado pelo reconhecimento de R$ 7,52 bilhões em créditos tributários diferidos.
Esse registro contábil representa a expectativa de utilizar prejuízos fiscais acumulados para reduzir impostos sobre lucros futuros. Não significa que o dinheiro tenha entrado no caixa. Sem esse efeito, o resultado acumulado antes dos tributos seria negativo em cerca de R$ 3,43 bilhões.
A Azul também continua com patrimônio líquido negativo de R$ 5,65 bilhões, embora esse valor tenha melhorado muito em relação aos R$ 29 bilhões negativos registrados no encerramento de 2025.
Os resultados mostram, portanto, uma companhia que conseguiu reduzir substancialmente suas dívidas e reorganizar sua frota, mas que ainda precisa recuperar a rentabilidade da operação.
O desafio agora é fazer com que uma Azul menor, com menos voos internacionais e maior participação de aeronaves modernas, consiga gerar resultados suficientes para sustentar suas atividades e cumprir os compromissos assumidos após a recuperação judicial.
